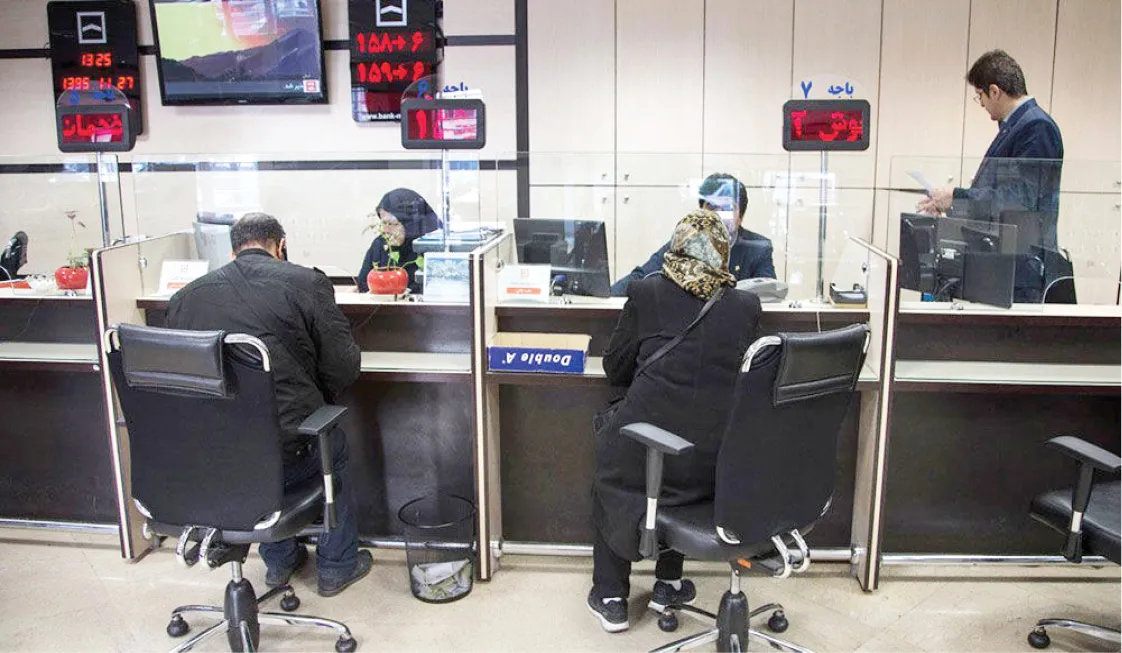
جوان آنلاین: ساماندهی حسابهای بانکی برای کاهش حسابهای راکد و مازاد آغاز شده، اما فرایند دریافت تسهیلات در برخی شعب با درخواست افتتاح حساب جدید همراه شده است و همین رویه برای مشتریانی که در همان بانک حساب فعال دارند، پیچیدگی ایجاد کرده است، زیرا اگر حساب موجود برای دریافت وام کفایت ندارد، ضرورت حساب جدید باید مشخص باشد و اگر کفایت دارد، افتتاح حساب با هدف کاهش حسابهای مازاد سازگار نیست.
ساماندهی حسابهای بانکی، اقدامی فنی برای مرتب کردن رابطه مشتری و بانک اعلام شده است، اما اثر آن مستقیماً به تجربه دریافت خدمات مالی برمیگردد، به طوری که مشتری که چند حساب قدیمی یا کم استفاده دارد، ممکن است با توصیه یا الزام به تعیین تکلیف آنها روبهرو شود و در همین مسیر انتظار طبیعی این است که پس از کاهش تعداد حسابها، دسترسی او به خدمات بانکی سادهتر شود، اما پیچیدگی از جایی شکل میگیرد که همان مشتری برای دریافت تسهیلات با درخواست افتتاح حساب دیگری مواجه میشود و در نتیجه، سیاستی که قرار بود حسابهای غیرضروری را کاهش دهد، در نقطهای دیگر به ایجاد حساب تازه منتهی میشود.
این تناقض فقط یک نارضایتی اداری نیست، زیرا هر حساب بانکی برای بانک و مشتری مجموعهای از عملیات، سوابق، کنترلها و هزینههای اجرایی ایجاد میکند. وقتی مشتری حساب تازهای باز میکند، اطلاعات و گردش مالی آن حساب باید در سامانههای بانکی ثبت و مدیریت شود و در بسیاری از پروندههای تسهیلاتی نیز حساب جدید به عنوان مسیر واریز مبلغ وام یا برداشت اقساط مورد استفاده قرار میگیرد. بنابراین ابهام این است که آیا حساب فعال موجود همان کارکرد را دارد؟ اگر پاسخ بانک مثبت باشد، یعنی حساب فعلی مشتری از نظر فنی و مقرراتی امکان استفاده برای عملیات تسهیلات را داشته باشد، اصرار بر افتتاح حساب دیگر توجیه روشنی پیدا نمیکند، اما اگر پاسخ منفی باشد، مشتری باید بداند مانع دقیقاً چیست و چرا حساب موجود برای همان خدمت قابل استفاده نیست. چنین توضیحی از یک جهت حق مشتری است و از جهت دیگر به بانک کمک میکند میان الزام مقرراتی و رویه داخلی شعبه تفکیک ایجاد کند.
نکته مهمتر به سیاست بانک مرکزی درباره محدودیت تعداد حسابها مربوط میشود، مقررات ساماندهی حسابها قرار نیست دسترسی مشتری به خدمات بانکی را مسدود کند و طبق توضیح مطرحشده، برای فردی که به دلیل محدودیت تعداد حساب امکان افتتاح حساب عادی جدید ندارد، اما برای دریافت خدمتی مانند تسهیلات به حساب نیاز پیدا میکند، امکان استفاده از حساب با دوره استفاده محدود پیشبینی شده است. همین راهکار نشان میدهد محدودیت تعداد حساب نباید به مانعی برای دریافت خدمت بانکی تبدیل شود.
افتتاح حساب باید منطق قابل دفاع داشته باشد
بانک ممکن است برای اجرای یک خدمت مشخص به حسابی با ویژگیهای معین نیاز داشته باشد و این نیاز از نظر عملی قابل دفاع باشد، اما چنین ضرورتی باید در قالب ضابطه مشخص تعریف شود تا هر شعبه برداشت متفاوتی از آن نداشته باشد، زیرا اگر تشخیص نیاز به حساب جدید کاملاً به تصمیم شعبه واگذار شود، نتیجه برای مشتریان یکسان نخواهد بود و همین تفاوت، زمینه شکلگیری اعتراض را فراهم میکند.
همچنین ضامن برای تضمین بازپرداخت تسهیلات وارد پرونده میشود و الزام او به افتتاح حساب تازه باید ارتباط مشخصی با تعهد بانکی داشته باشد، اگر حساب ضامن برای برداشت اقساط، ثبت تعهد یا انجام عملیات مشخصی لازم دارد، بانک باید این کارکرد را توضیح دهد و اگر حساب فعال موجود در همان بانک همین امکان را فراهم میکند، دلیل ایجاد حساب جدید باید مشخص شود، وگرنه افتتاح حساب به جای یک ضرورت عملی، شبیه یک رویه اداری تکرارشونده دیده خواهد شد.
این مسئله از نظر اقتصادی نیز بیاهمیت نیست، زیرا تعدد حسابها فقط به تعداد شماره حسابهای ثبتشده محدود نمیشود و مدیریت سوابق، کنترل تراکنشها، نگهداری اطلاعات و رسیدگی به حسابهای کماستفاده برای شبکه بانکی بار عملیاتی ایجاد میکند. از طرف دیگر مشتری نیز با افزایش تعداد حسابها، مدیریت مالی دشوارتری خواهد داشت و احتمال فراموش شدن حسابهای کمگردش یا باقی ماندن آنها پس از پایان نیاز اولیه بیشتر میشود. بنابراین کاهش حسابهای غیرضروری زمانی اثر واقعی دارد که ایجاد حسابهای تازه نیز تحت ضابطه مشخص قرار گیرد.
پیچیدگی وقتی مسئلهساز میشود که مشتری برای دریافت وام ناچار باشد میان بستن حسابهای قدیمی و ایجاد حساب تازه یکی را انتخاب کند. چنین وضعیتی هدف سیاست ساماندهی را از مسیر اصلی خارج میکند، چون در این حالت تعداد حسابها در یک مرحله کاهش پیدا میکند و در مرحله بعد دوباره افزایش مییابد و حتی ممکن است حساب تازهای که برای یک تسهیلات مشخص ایجاد شده، پس از پایان تعهدات بدون استفاده باقی بماند.
از منظر نظارتی نیز تفاوت میان مقررات بانک مرکزی و رویه شعب اهمیت دارد، اگر بانک مرکزی برای چنین پروندههایی مسیر مشخصی تعیین کرده باشد، اجرای آن باید در شعب مختلف یکسان باشد و مشتری نباید برای دریافت پاسخ درباره یک الزام ساده، به تفسیر کارمند یا مدیر شعبه وابسته بماند، به همین دلیل شفاف شدن مبنای افتتاح حساب جدید، بخشی از مسئله ساماندهی است و صرفاً یک اختلاف میان مشتری و شعبه تلقی نمیشود.
شفافیت درباره حساب وام، حلقه گمشده ساماندهی است
راهحل این مسئله نیز الزاماً پیچیده نیست، بانکها میتوانند مشخص کنند در هر نوع تسهیلات چه حسابی لازم است، حساب باید چه ویژگیهایی داشته باشد و آیا حساب فعال مشتری امکان استفاده برای همان خدمت را دارد یا خیر، اگر پاسخ به این پرسشها از قبل در قالب دستورالعمل روشن باشد، شعبه نیز اختیار تفسیر کمتری خواهد داشت و مشتری از ابتدا میداند چه مدارک و چه حسابی برای تشکیل پرونده نیاز دارد.
شفافیت در این زمینه یک مزیت دیگر هم دارد و آن کاهش هزینه اختلاف میان مشتری و بانک است. وقتی دلیل افتتاح حساب تازه به مقرره مشخصی ارجاع داده شود، مشتری تکلیف خود را میداند و در صورت اعتراض نیز مسیر پیگیری روشن خواهد بود، اما اگر پاسخ صرفاً به جملههایی مانند «این رویه شعبه است» یا «برای وام باید حساب باز شود» محدود بماند، امکان تشخیص الزام قانونی از تصمیم داخلی شعبه برای مشتری وجود نخواهد داشت. بانک مرکزی میتواند با اعلام صریح ضابطه، این ابهام را از میان بردارد. مهمترین پرسش این است که آیا مشتری دارای حساب فعال در همان بانک برای دریافت تسهیلات الزاماً باید حساب جدید افتتاح کند یا خیر و در صورت وجود چنین الزامی، نوع حساب، دلیل آن و وضعیت حسابهای موجود باید مشخص شود.