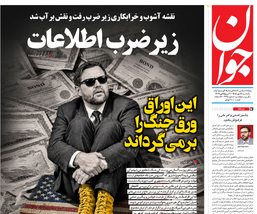
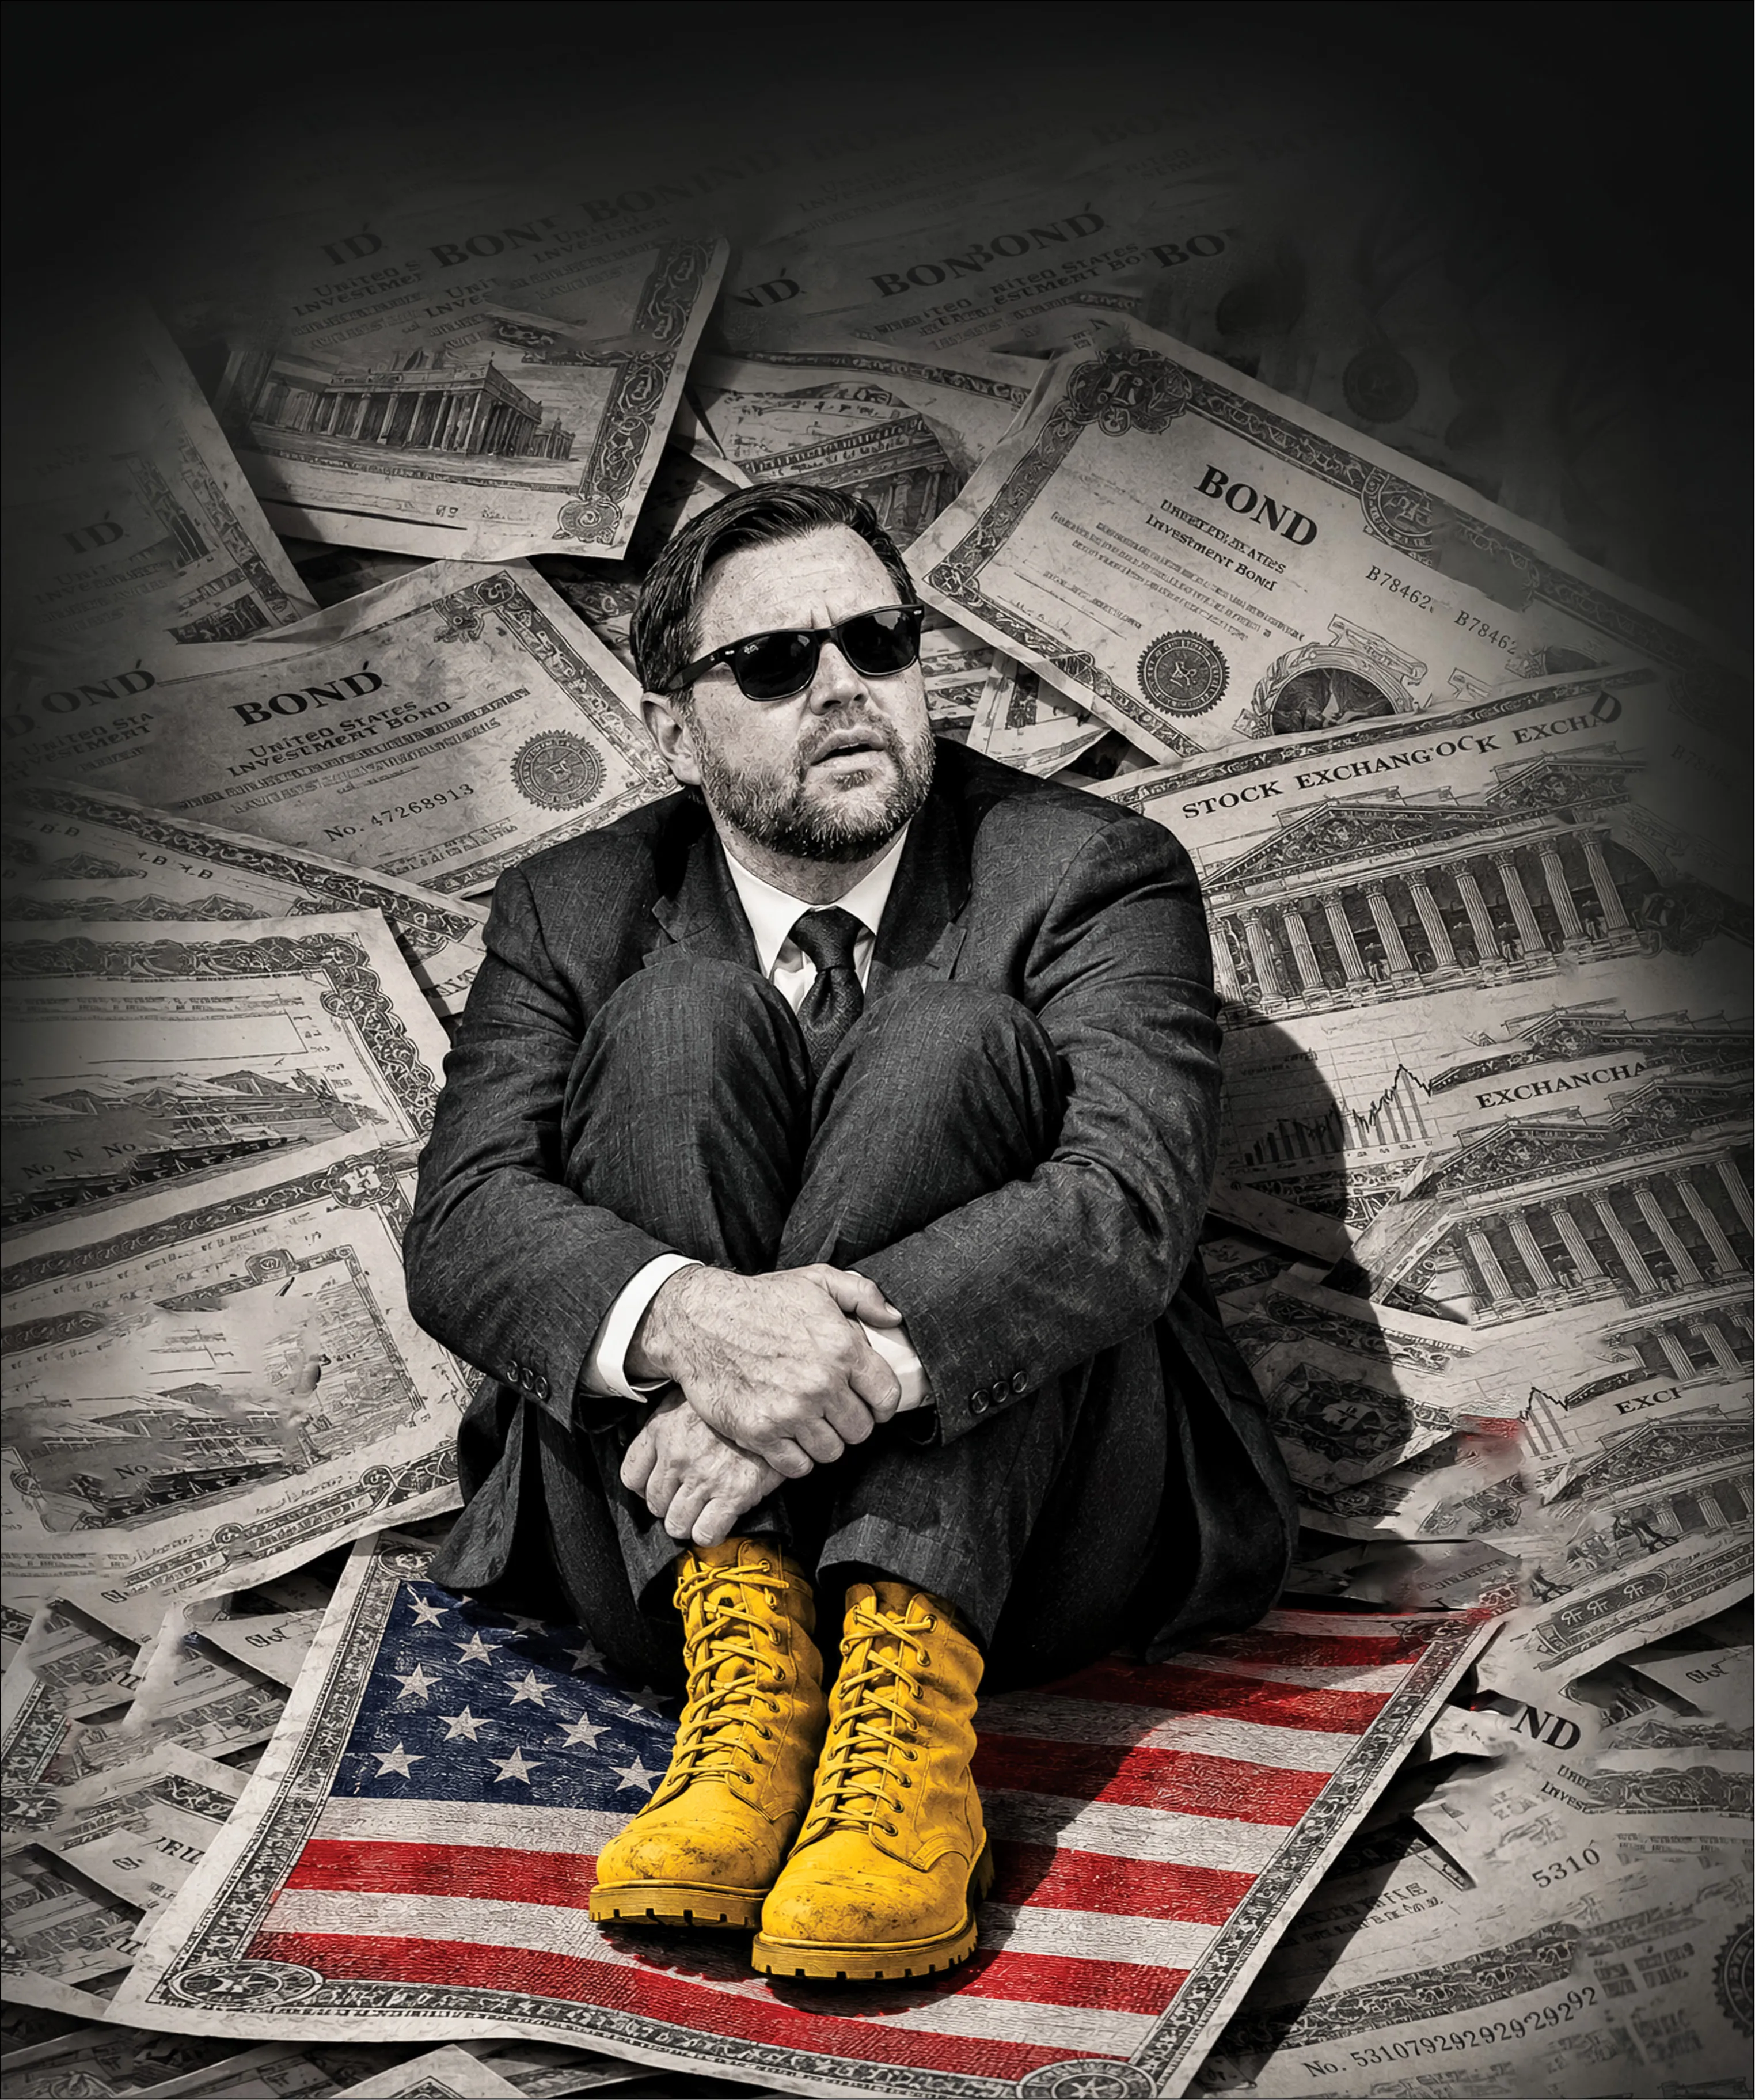
جوان آنلاین: تقریباً هر روز بساکسان میپرسند کی جنگ شعلهور میشود و کی تمام میشود؟! بهویژه دیروز که آکسیوس خبر داد «مقامهای ارشد دولت ترامپ در اقامتگاه ریاستجمهوری کمپ دیوید یک نشست محرمانهی بسیار غیرعادی به ریاست ونس برای بررسی گامهای بعدی جنگ با ایران برگزار کردند»، این پرسش داغتر شد. سپس خبر مهمتری آمد. گلدمنساکس خبرداد در بخش بلندمدت بازار اوراق خزانه امریکا، عملاً هیچ تقاضای خریدی وجود ندارد، یعنی تقریباً هیچکس حاضر نیست اوراق بدهی ۱۰ تا ۳۰سالهای را که دولت امریکا میخواهد بفروشد، بخرد، هیچ یعنی هیچ!
میدانم که پرسشکنندگان از پایان جنگ مانند روزنامهنگاران فرصت خواندن و پیگیری تمامی اخبار را ندارند و اگر هم خبری بخوانند، بیشتر سردرگم میشوند. پس سعی میکنم پاسخ پرسش پرتکرار مردم را از میان مجموع مقالات، اخبار، توئیتها و نوشتههای کوتاه و بلندی که هر روز میخوانم و شمار آنها تقریباً از هزار رد میشود، بدهم. استدلالها ساده و نتیجهگیریها شفاف است تا یک پیشبینی غیرقطعی و نسبی داشته باشیم. ولی قطعاً چیزی از قبل نتیجه گرفته نشده و برمبنای شواهد عینی تحلیل شده است.
اگر بخواهیم مسیر نسبی جنگ ایران و امریکا را در مقطع کنونی قضاوت کنیم، نگاه صرف به میدان نظامی گمراهکننده است. جنگ هفتماهه اکنون به نقطهای رسیده که بازار اوراق قرضه، نفت، ذخایر انرژی، تردد کشتیها در هرمز و بابالمندب و حتی تقویم انتخاباتی امریکا به یکدیگر وصل شده است. هیچیک از این متغیرها بهتنهایی نمیتواند آینده جنگ را تعیین کند، ولی همهباهم تصویر متفاوتی از هزینهای که ادامه جنگ برای واشینگتن و اقتصاد جهانی ایجاد میکند به دست میدهد. البته نباید زیاد شیفتهی این وضعیت شد، زیرا آنها نیز اقتصاد مقاومتی و تحمل فشار را بلدند و یاد میگیرند!
از مهمترین علامتها در حال حاضر بازار اوراق قرضه امریکاست. اوراق قرضه را آقای قالیباف نیز چند توئیت مؤثر دربارهی آن زده است ولی کمتر کسی از مخاطبان عام داخلی این توئیتها را کامل میفهمد و میداند که معنای بالا و پایینرفتن بازده این اوراق چیست. میتوان سادهتر از اصطلاحات مالی اینگونه توضیح داد که دولت امریکا برای تأمین هزینههای خود از مردم، بانکها، صندوقهای بازنشستگی و سرمایهگذاران سراسر جهان پول قرض میگیرد و در مقابل، برگهای منتشر میکند که میگوید در آینده اصل پول را پس خواهد داد و در این فاصله بهره میپردازد. این برگه همان اوراق خزانه است. «بازده اوراق» با نرخ بهرهای که روی برگه نوشته شده یکی نیست. قیمت اوراق در بازار بالا و پایین میرود و بازده آن در جهت مخالف قیمت حرکت میکند. اگر سرمایهگذاران از خرید اوراق استقبال کنند، قیمت اوراق بالا میرود و بازده پایین میآید. اگر فروشنده زیاد شود و خریدار برای خرید اوراق سود بیشتری بخواهد، قیمت پایین میآید و بازده بالا میرود؛ بنابراین وقتی میگوییم بازده اوراق خزانه امریکا بالا رفته، در زبان ساده یعنی بازار برای قرضدادن پول به دولت امریکا و بهشکل غیرمستقیم به اقتصاد امریکا، بازده بیشتری مطالبه میکند.
حالا همه نگاهشان به بازده این اوراق است، زیرا بازده اوراق ۱۰ساله در اول اکتبر (نهم مهر) به بالاترین سطح خود از سال ۲۰۰۲ رسید و در روز دوم اکتبر حدود ۵ و ۲۴ صدم درصد گزارش شد. بازده اوراق ۳۰ساله نیز در دوم اکتبر به حدود ۵ و ۶۷ صدم درصد رسید. این اعداد را به معنای فروپاشی اقتصاد امریکا نمیگیریم ولی علامتی مهم دربارهی قیمت پول است. وقتی اوراق خزانه که یکی از معیارهای اصلی نرخ بهره در اقتصاد امریکاست، بازده بالاتری پیدا میکند، وام مسکن، وام شرکتها، تأمین مالی پروژهها و هزینهی تأمین سرمایه نیز معمولاً گرانتر میشود. شرکتی که میخواست کارخانهی جدید بسازد، ممکن است پروژه را به تعویق بیندازد؛ خانواری که میخواست خانه بخرد با قسط سنگینتری روبهرو میشود؛ شرکتهای بدهکار بخش بیشتری از درآمد خود را صرف بهره میکنند؛ دولت امریکا نیز برای بدهی عظیم خود باید هزینهی بهره بیشتری بپردازد.
رابطهی این بازار با جنگ روشن است. جنگ هزینهی بمب و موشک دارد ولی فقط این نیست. اگر موجب افزایش قیمت انرژی، تورم، کسری بودجه، نیاز به استقراض بیشتر و نگرانی از مسیر مالی دولت شود، بازار اوراق نیز واکنش نشان میدهد. فروش اوراق، افزایش بازده و گرانترشدن پول میتواند بعداً تقاضا را کاهش دهد و به مهار تورم کمک کند، ولی در کوتاهمدت برای اقتصاد واقعی فشار ایجاد میکند.
این فشار زمانی جدیتر میشود که افزایش بازده اوراق با شوک نفتی همراه باشد. نفت گران یعنی حملونقل گرانتر، تولید گرانتر، مواد پتروشیمی گرانتر، کشاورزی و کالاهای مصرفی گرانتر و در نهایت کاهش قدرت خرید خانوارها. در اول اکتبر، قیمت نفت برنت حدود ۱۱۵ دلار و WTI (نفت وست تگزاس اینترمدییت که شاخص قیمتگذاری است) حدود ۱۰۰ دلار بود؛ میانگین قیمت خردهفروشی بنزین امریکا نیز حدود ۴ دلار و ۴۰ سنت و گازوئیل حدود ۶ دلار و ۳۷ سنت در هر گالن گزارش شد؛ بنابراین اگر برای مقابله با تورم نرخ بهره بالا بماند، وامدهی و رشد اقتصادی تحت فشار قرار میگیرد، و اگر برای تحریک اقتصاد نرخ بهره کاهش پیدا کند، شوک نفتی میتواند تورم را دوباره تشدید کند. اگر این دو اتفاق همزمان رخ دهد، اقتصاد با وضعیتی نزدیک به «رکود تورمی» مواجه میشود، یعنی رشد ضعیف در کنار قیمتهای بالا.
در کنار اینها مسئلهی ذخایر انرژی این معادله را حساستر کرده است. ذخیرهی راهبردی نفت امریکا در هفتهی منتهی به ۲۵سپتامبر (سوم مهر) حدود ۲۸۴ میلیون بشکه بود، یعنی ۳۰درصد پایینتر از یکسال قبل و پایینترین سطح از ۱۹۸۲.
چرا مهم است؟ چون ذخیرهی راهبردی دقیقاً برای چنین موقعیتهایی ساخته شده است تا وقتی بازار دچار شوک میشود، دولت بتواند بخشی از نفت را آزاد کند و فشار قیمت را کاهش دهد. اما هرچه ذخیره پایینتر باشد، قدرت این ابزار نیز کمتر میشود.
از سوی دیگر، بازار نفت دقیقاً همان جایی است که باید دادههای کپلر و تانکر تراکرز را با احتیاط دید. بهزاد احمدینیا، تحلیلگر حوزه انرژی در بیبیسی فارسی دعوی سنگینی کرد و گفت: «آمار شرکتهای کپلر و تانکر ترکرز تا یک ماه پیش برعکس بود ولی ناگهان زیر فشار امریکاییها دچار دستکاری و تغییرات مشکوک و معناداری شد، چون سرپرست تیم آنالیز نفت در این شرکتها یک فرد ایرانیالاصل [همایون فلکشاهی]و پشتیبان جدی حملهی امریکا و اسرائیل به ایران است!» برخی علیه او حرف زدند و نوشتند که «کشتیهای بدون سیستم ردیابی فعال در این اعداد دیده نمیشوند» یا «تردد کشتیها با سیستم ردیابی خاموش بوده است». جواب این دعاوی ساده است: اگر آمار تردد نفتکشها خوب است چرا نفت مثل قبل از جنگ به زیر ۷۰ دلار نمیآید؟!
وانگهی رفتار نفتکشها داستان مهمی دارد. در روزهای اخیر چند حادثه برای کشتیهای تجاری در هرمز گزارش شده و در برخی گزارشها شمار کشتیهای هدف قرارگرفته در چند روز به هفت مورد رسیده است. سخنگوی سپاه نیز گفت که «یک هفته است هرچه میزنیم امریکا جواب نمیدهد!» شاید، چون میخواهد اوضاع تنگه را خوب و آرام نشان دهد و تصویر بازبودن هرمز را نیز حفظ کند.
بابالمندب نیز در حال تبدیل به حلقهی دوم همین زنجیره است، و بلکه مهمتر. در روزهای اخیر یمنیها در سواحل دریای سرخ پیشروی کردهاند و عربستان در حال بررسی عملیات نظامی برای بازپسگیری کنترل منطقه نزدیک بابالمندب است و امریکا فعلاً از ورود مستقیم به این عملیات خودداری کرده است.
تمامی آنچه را گفته شد با انتخابات امریکا کنار هم بگذارید. انتخابات میاندورهای امریکا در سوم نوامبر (دوازدهم آبان) برگزار میشود و تمامی ۴۳۵کرسی مجلس نمایندگان و حدود یکسوم کرسیهای سنا در معرض انتخابات است. ترامپ در ماههای اخیر بارها از ربط جنگ و قیمت نفت سخن گفته است تا قیمت نفت را پایین بیاورد. معاملهگران فقط به تعداد بشکههایی که امروز در بازار وجود دارد نگاه نمیکنند. آنها به «انتظار» دربارهی تعداد بشکههای فردا قیمت میدهند. اگر ترامپ بگوید جنگ بهزودی تمام میشود، معاملهگران ممکن است انتظار افزایش عرضه و کاهش قیمت نفت را در قیمت قراردادهای آتی وارد کنند. اگر بگوید جنگ ادامه خواهد داشت یا صادرات یک کشور قطع خواهد شد، عکس این اتفاق رخ میدهد. ولی آنچه همه در باطن واکنشهای ترامپ میفهمند این است که او به ثبات باور ندارد. زود خودش را لو میدهد. تناقضات سخنان او ضربالمثل دنیا شده است.
حتی همین حالا دولتهای گروه ۷ برای مقابله با جهش قیمت سوخت اعلام کردهاند که مجموعاً حدود ۱۰۰میلیون بشکه نفت و فرآوردههای نفتی را از ذخایر آزاد خواهند کرد. اروپای فلکزده اینجا هم در خدمت ارباب قرار گرفت و با هدف آرامکردن بازار پیش از انتخابات میاندورهای امریکا ذخایر خود را به فنا داد. همزمان دولت ترامپ دربارهی ممنوعیت صادرات گازوئیل امریکا بحث کرده بود و سپس آن را کنار گذاشت، زیرا صنعت نفت هشدار داد چنین اقدامی ممکن است در برخی مناطق حتی قیمت داخلی را بالا ببرد!
برای پیشبینی نسبی، بهجای اینکه بگوییم «جنگ قطعاً ادامه پیدا میکند» یا «حتماً بهزودی تمام میشود»، بهتر است سه چیز را همزمان زیرنظر گرفت؛ بازده اوراق ۱۰ساله امریکا، قیمت نفت و حجم واقعی عبور نفتکشها از هرمز. اگر بازده اوراق در محدودهی بالای ۵درصد تثبیت شود، نفت بالای ۱۰۰دلار باقی بماند و عبور کشتیها همچنان به اسکورت و مسیرهای پرریسک وابسته باشد، فشار اقتصادی بر امریکا افزایش مییابد و هزینهی سیاسی جنگ پیش از انتخابات بیشتر میشود. در چنین شرایطی، انگیزه برای نوعی مهار تنش یا توافق محدود افزایش مییابد، اما این یک انگیزهی اقتصادی است، و لزوماً تضمین رفتار سیاسی امریکا، بهخصوص دیوانهی پیشپینیناپذیری مثل ترامپ نیست.
در این مقطع آنچه بیش از همه جلب توجه میکند فرسایش اقتصادی امریکا و تلاش برای انتقال هزینه این فرسایش به طرف مقابل است. در نتیجه، مهمترین علامت برای آیندهی جنگ این است که آیا امریکا میتواند همزمان سه چیز، نفت بالای ۱۰۰دلار، بازده اوراق بالای ۵درصد و قیمت بالای سوخت مصرفکنندهی امریکایی را مدیریت کند؟! به همین دلیل، در هفتههای پیشرو، بهجای اعتماد به یک عدد یا یک روایت، باید چهار نمودار را کنار هم گذاشت: بازده اوراق ۱۰ساله، قیمت برنت، عبور نفتکشها و سطح ذخایر نفت. این چهار شاخص، همراه با وضعیت بابالمندب و مواضع رسمی واشینگتن و تهران، تصویر قابلاتکاتری از مسیر جنگ میدهد. از یکسو، بازده اوراق قرضه در بالاترین سطح ۲۴ساله قرار دارد و این نشان میدهد بازارهای مالی احتمال یک بحران طولانیمدت را جدی میگیرند. از دیگرسو، ذخایر استراتژیک نفت امریکا در پایینترین سطح ۴۴ساله است و این کشور دیگر توان شوکهای نفتی را ندارد.
احتمال یک جنگ تمامعیار بین ایران و امریکا در کوتاهمدت پایین است، اما احتمال یک جنگ فرسایشی طولانیمدت با حملات پراکنده، تحریمهای شدیدتر و نوسانات شدید بازار نفت بسیار بالاست. این سناریو برای اقتصاد ایران نیز چندان خوب نخواهد بود ولی تسلیم و پذیرش شرایط بیپایان امریکا قطعاً ویرانگرتر خواهد بود. مشکل امریکا کنارآمدن با بیآبرویی باخت جنگ است و مشکل ایران ننگ تسلیمپذیری. سابقهی تمدنی چندهزارسالهی ایران و رژیم امریکای دوصدساله نشان میدهد آنکه با ننگ بارها کنار آمده است، کیست!