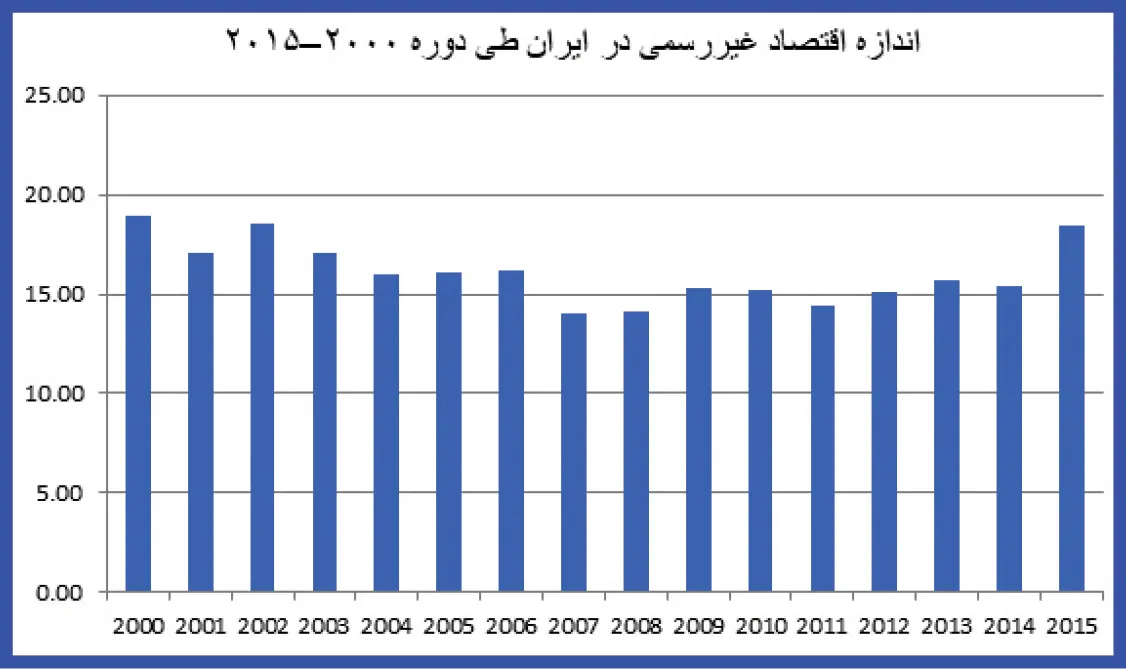
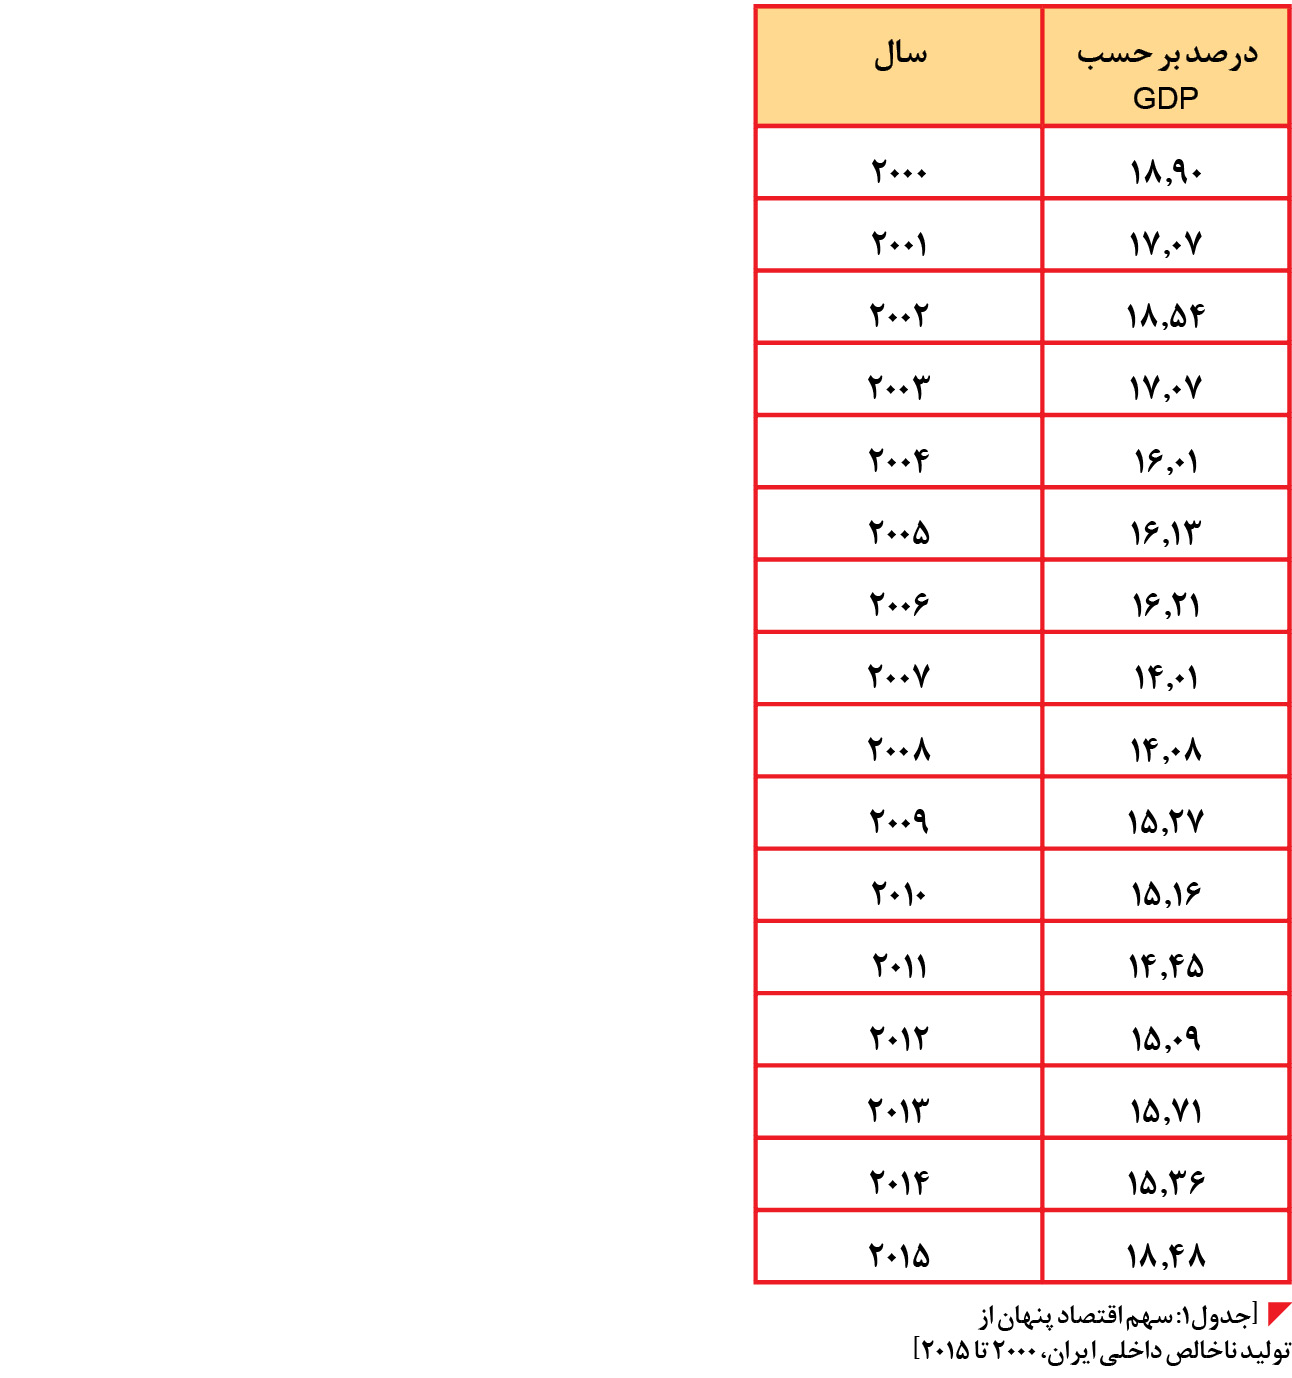
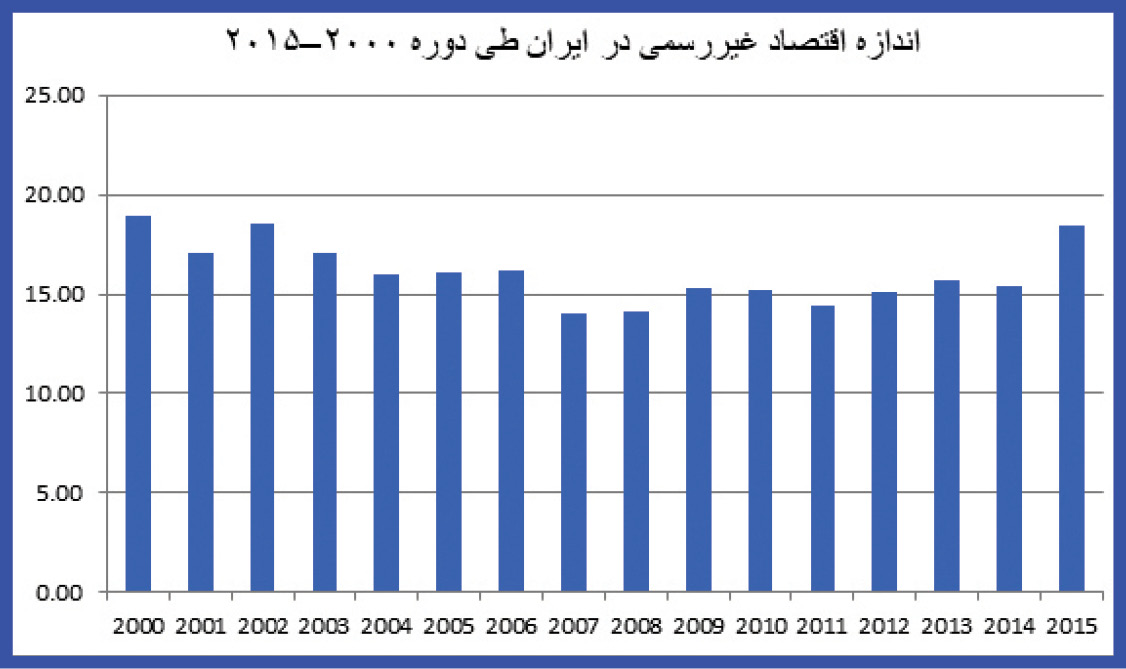
بر اساس برآورد صندوق بینالمللی پول در سال ۲۰۱۸، سهم اقتصاد پنهان از تولید ناخالص داخلی ایران در فاصله سالهای ۲۰۰۰ تا ۲۰۱۵ در حدود ۵/۱۴ تا ۲۰ درصد در نوسان بوده است.
جوان آنلاین: هر روز مبالغ زیادی میان حسابهای اشخاص، کسبوکارها و مؤسسات جابهجا میشود و این تراکنشها میتواند اطلاعات مفیدی درباره نحوه شکلگیری و گردش درآمد در اقتصاد در اختیار نظام مالیاتی قرار دهد. اما همه فعالیتهای اقتصادی الزاماً از حسابهای تجاری عبور نمیکنند. بخشی از پرداختها و دریافتها از طریق حسابهای شخصی، کارتبهکارت یا حسابهای واسط انجام میشود و در برخی موارد نیز حساب بانکی فردی در اختیار شخص دیگری قرار میگیرد. این وضعیت، تشخیص مرز میان یک تراکنش شخصی و یک فعالیت اقتصادی را دشوارتر میکند.
رصد حسابها میتواند به شناسایی فعالیتهای اقتصادی پنهان کمک کند. اما تراکنشها نباید صرفاً بر اساس مبلغ یا تعداد آنها ارزیابی شود بلکه الگوی گردش پول و ارتباط آن با فعالیت اقتصادی فرد نیز باید مورد توجه قرار گیرد.
در این گزارش نقش حسابهای شخصی و واسط در پنهانماندن بخشی از فعالیتهای اقتصادی و نحوه استفاده از دادههای بانکی برای شناسایی این فعالیتها بررسی میشود.
برآورد دقیق از حجم فرار مالیاتی چقدر است؟
بر اساس برآورد صندوق بینالمللی پول در سال ۲۰۱۸، سهم اقتصاد پنهان از تولید ناخالص داخلی ایران در فاصله سالهای ۲۰۰۰ تا ۲۰۱۵ در حدود ۵/۱۴ تا ۲۰ درصد در نوسان بوده است. بر اساس گزارش مدیرکل دفتر مبارزه با پولشویی و فرار مالیاتی سازمان امور مالیاتی، در فاصله سالهای ۱۳۹۵ تا ۱۳۹۷ با بررسی تراکنشهای مشکوک بانکی حدود ۸هزار نفر، بیش از ۲۴ همت فرار مالیاتی شناسایی شدهاست که معادل ۵ درصد درآمد مالیاتی در سال ۱۳۹۸ است.
چرا حمایت قانون از رصد بانکی ضروری است؟
بسیاری از تراکنشهای بانکی ماهیت شخصی دارند و نمیتوان آنها را صرفاً بر اساس مبلغ یا تعداد، درآمد مشمول مالیات در نظر گرفت. فروش خودرو، دریافت وام، انتقال وجه میان اعضای خانواده یا تسویه یک بدهی میتواند گردش حساب فرد را افزایش دهد، بدون آنکه ارتباطی با فعالیت اقتصادی داشته باشد.
به همین دلیل، در بررسی تراکنشها باید الگوی گردش پول و ارتباط آن با فعالیت اقتصادی فرد نیز در نظر گرفته شود. استفاده از حساب شخصی برای فعالیت تجاری، این تشخیص را سختتر میکند زیرا دریافتهای یک کسبوکار ممکن است در میان تراکنشهای شخصی حساب قرار بگیرد.
برای شناسایی چنین الگوهایی، دسترسی نظام مالیاتی به اطلاعات مالی اهمیت پیدا میکند. ماده ۱۶۹ قانون مالیاتهای مستقیم و مقررات مرتبط با آن، بخشی از چارچوب قانونی تبادل و دریافت اطلاعات مورد نیاز نظام مالیاتی را تشکیل میدهد.
با این حال، شناسایی یک تراکنش بهعنوان مورد مشکوک، به معنای اثبات فرار مالیاتی نیست. دادههای بانکی باید در کنار سایر اطلاعات بررسی شوند تا مشخص شود منشأ وجه چه بوده و آیا با فعالیت اقتصادی اعلامشده فرد ارتباط دارد یا خیر. همچنین صاحب حساب باید بتواند منشأ تراکنشهای مورد سؤال را توضیح دهد و در صورت نیاز مدارک مربوط به آن را ارائه کند. از سوی دیگر، استفاده از اطلاعات بانکی باید با قوانینی واضح درباره محرمانگی و نحوه دسترسی همراه باشد. مؤدی باید بداند اطلاعات مالی او در چه چارچوبی و برای چه هدفی مورد استفاده قرار میگیرد. چنین سازوکاری میتواند میان ضرورت مقابله با فرار مالیاتی و حفظ حقوق مؤدیان تعادل ایجاد کند.
الگوریتمها در جستوجوی فرار مالیاتی
با افزایش حجم اطلاعات مالی، بررسی تکتک تراکنشها برای شناسایی فرار مالیاتی دشوارتر میشود. پس استفاده از ابزارهای تحلیلی و الگوریتمها میتواند به سازمان مالیاتی کمک کند تا به جای بررسی همه حسابها، مواردی را که الگوی غیرعادی دارند برای رسیدگی بیشتر انتخاب کند.
بر اساس گزارش OECD، در سال ۲۰۲۴، از میان ادارات مالیاتی مورد بررسی، ۷۲درصد از ادارات مالیاتی مورد بررسی از AI استفاده میکردند.
الگوریتم میتواند افزایش ناگهانی گردش یک حساب، دریافتهای متعدد از افراد مختلف، ارتباط میان چند حساب یا تفاوت میان گردش مالی و اطلاعات ثبتشده درباره فعالیت اقتصادی فرد را همزمان بررسی کند
درنتیجه یک تراکنش منفرد را ملاک قرار نمیدهد، بلکه رفتار مالی حساب را در طول زمان و در ارتباط با سایر اطلاعات بررسی میکند.
با این حال، الگوریتم قرار نیست جایگزین بررسی مالیاتی شود. خروجی یک سامانه هوشمند میتواند یک حساب یا مؤدی را در گروه پرریسک قرار دهد، اما این نتیجه بهتنهایی اثباتکننده تخلف نیست. به همین دلیل، کیفیت دادهای که وارد سامانه میشود اهمیت زیادی دارد.
سازمان امور مالیاتی ایران سامانهای برای دریافت گزارشهای مردمی فرار مالیاتی ایجاد کرده است. این سامانه در بستر درگاه سازمان امور مالیاتی قرار دارد و شهروندان میتوانند موارد مشکوک را برای بررسی گزارش کنند. هدف از این سازوکار، استفاده از ظرفیت نظارت مردمی در شناسایی فرار مالیاتی است.
گزارش یک فعالیت تجاری که بخشی از دریافتهای خود را از طریق کارتبهکارت انجام میدهد بهتنهایی اثباتکننده فرار مالیاتی نیست. اما اگر اطلاعات گزارش با دادههای حسابها، سوابق مالیاتی و سایر اطلاعات موجود تطبیق داشته باشد، میتواند یک سرنخ برای آغاز رسیدگی ایجاد کند.
برای افزایش انگیزه گزارشدهندگان نیز سازوکار پرداخت پاداش در نظر گرفته شده است. طبق اعلام سازمان امور مالیاتی، در سال ۱۴۰۴ به ۱۴ گزارشدهنده فرار مالیاتی پاداش پرداخت شده و در سهماهه نخست سال ۱۴۰۵ نیز پاداش ششگزارشدهنده پرداخت شده است.
فرار مالیاتی را میتوان با ایجاد تصویری دقیق از فعالیت اقتصادی افراد از طریق ترکیب اطلاعات بانکی، سوابق مالیاتی، ابزارهای تحلیلی و گزارشهای مردمی کاهش داد. حسابهای شخصی و واسط میتوانند بخشی از این فعالیتها را از مسیرهای رسمی دور کنند، اما مقابله با آنها نیز نباید به معنای مشکوک تلقیکردن هر تراکنش شخصی باشد.
نظام مالیاتی زمانی میتواند در کاهش فرار مالیاتی موفق باشد که احتمال کشف فعالیتهای پنهان را افزایش دهد و با حفظ محرمانگی و فراهمکردن امکان توضیح و اعتراض، حقوق مؤدیان را رعایت کند و از فناوری برای دقیقتر و هدفمندتر کردن آن استفاده شود.