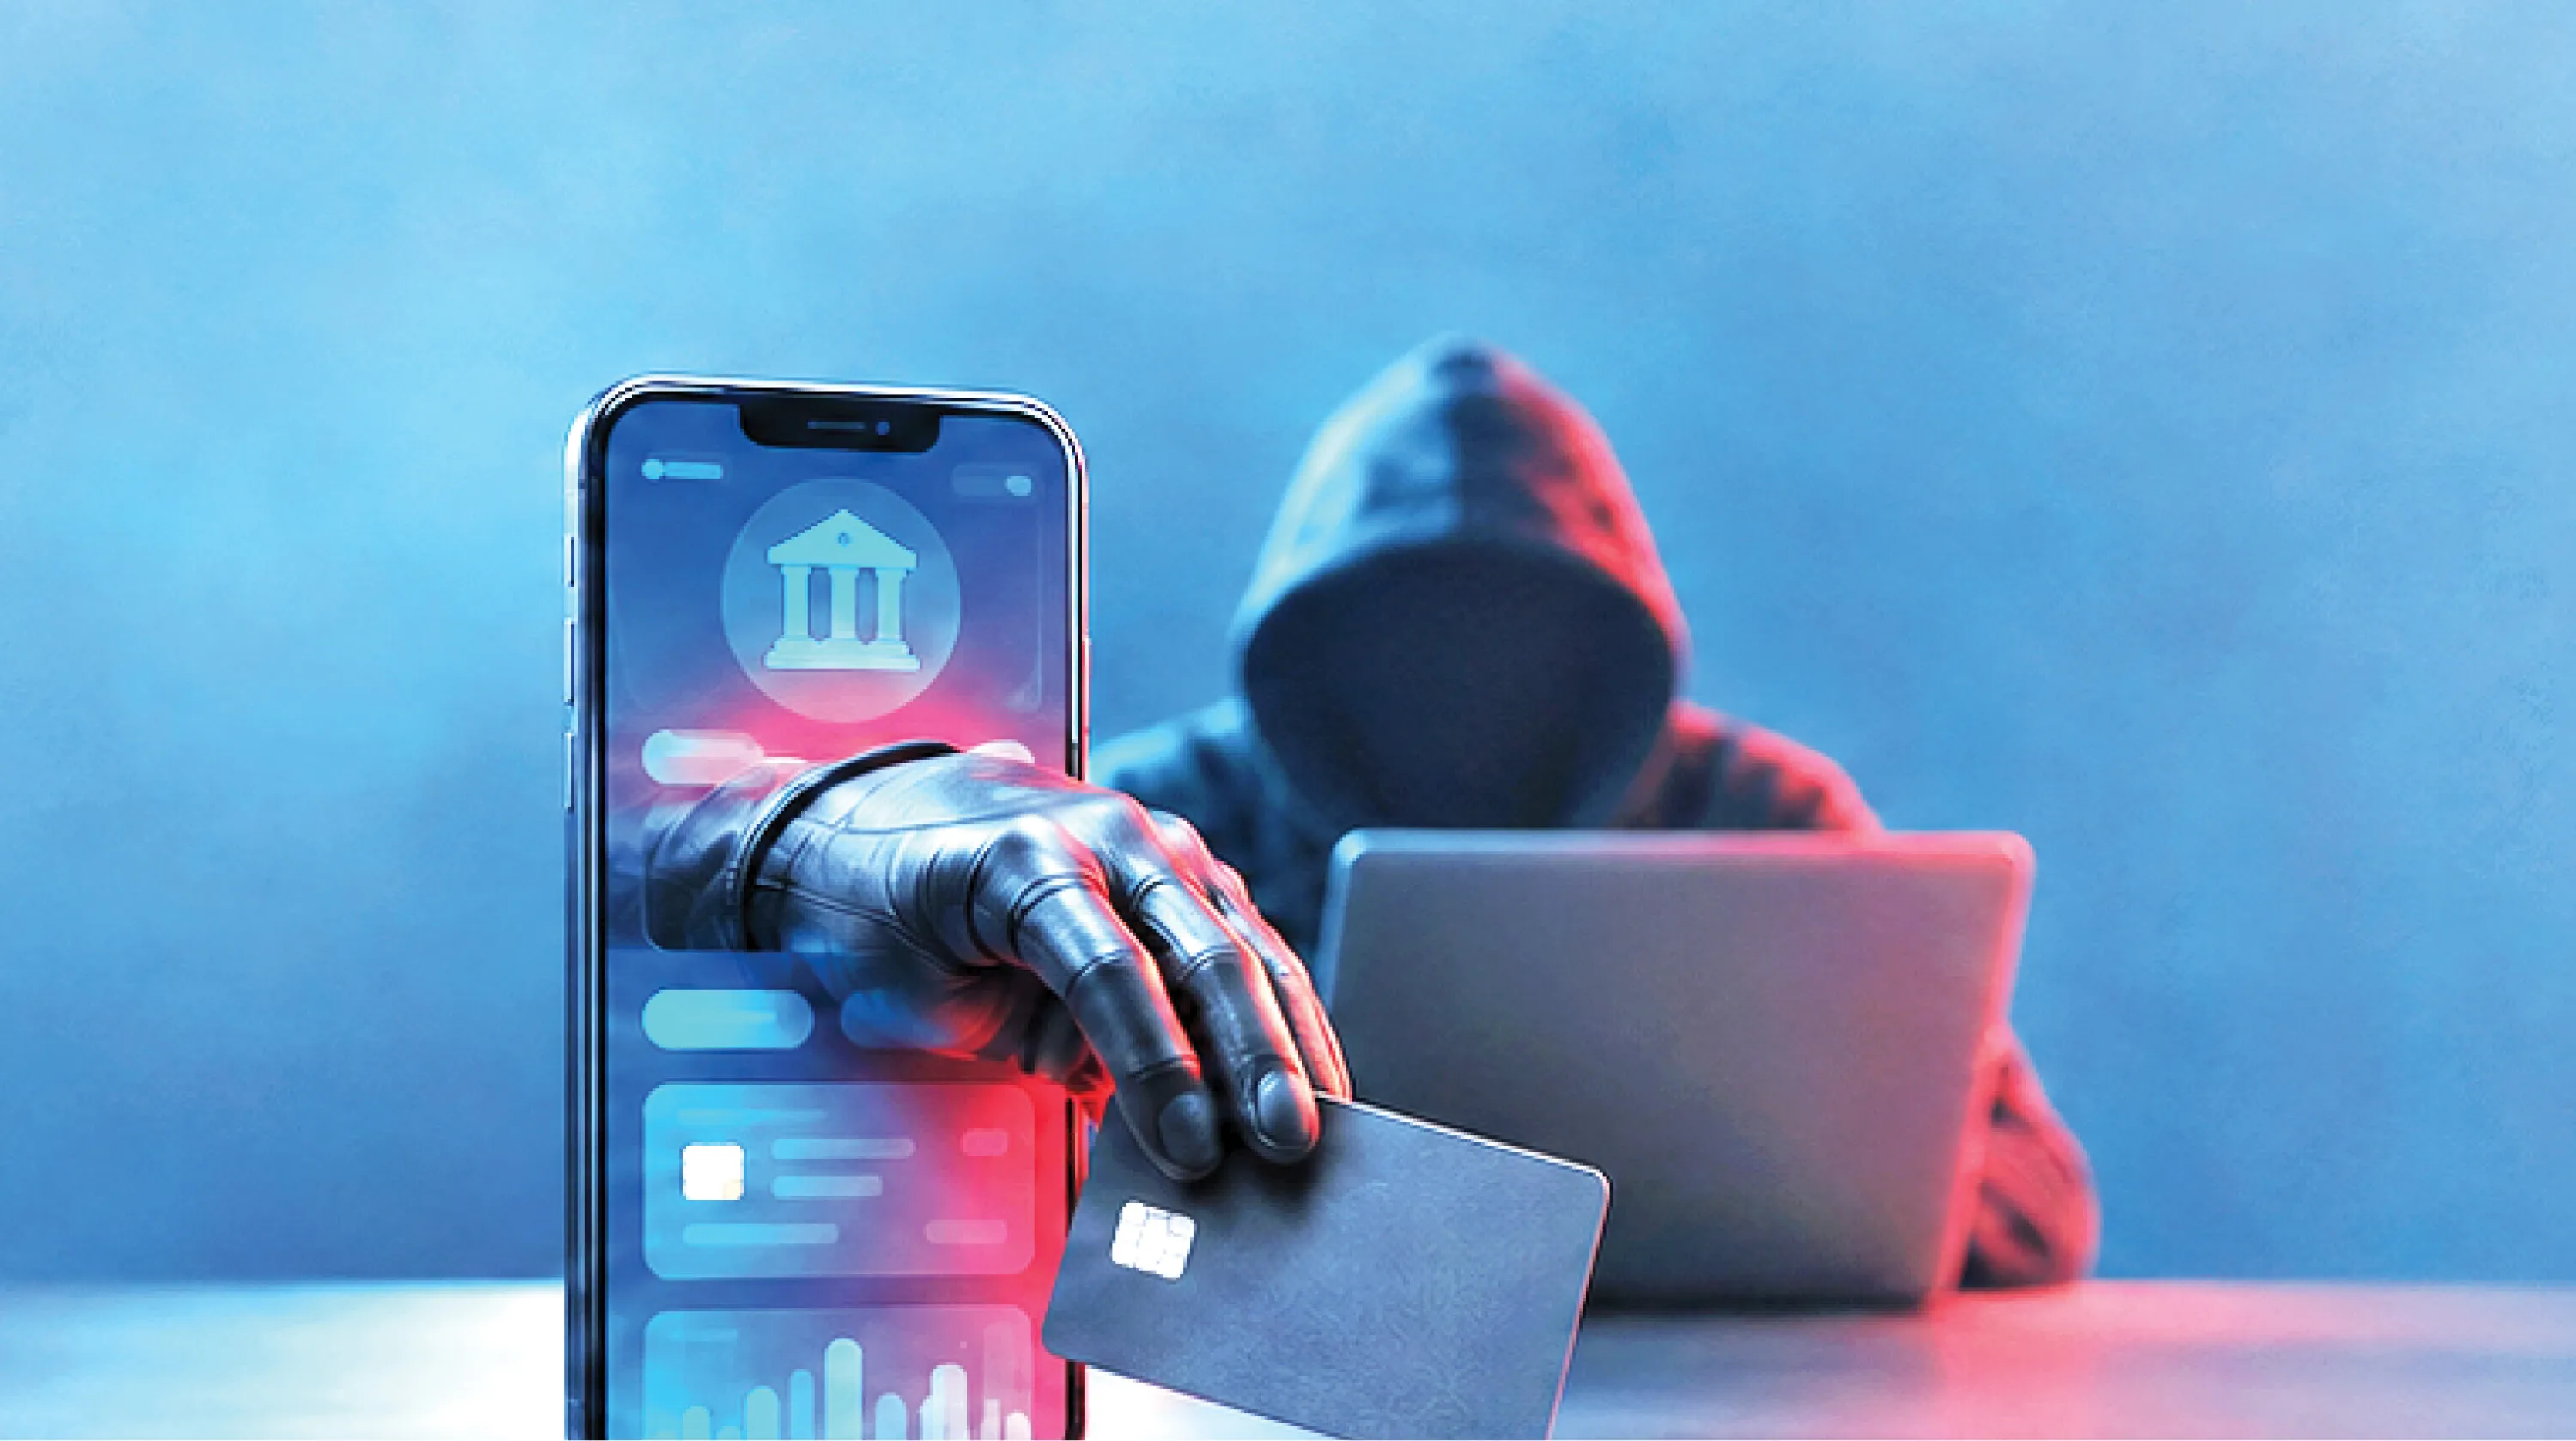
جوان آنلاین: این روزها میشود تمام دارایی یک فرد، نه با یک سرقت فیزیکی و نه با ورود سارقی به خانه، بلکه با چند لمس ساده روی صفحه تلفن همراه از دست برود. پیامکی که ظاهری رسمی دارد، لینکی که شبیه درگاه پرداخت بانکی طراحی شده یا آگهی فروشی که در نگاه اول هیچ نشانی از فریبکاری ندارد، میتواند نقطه آغاز ماجرایی باشد که در چند دقیقه، حساب بانکی یک شهروند را خالی کند. قربانی میماند و حسابی که موجودی آن به صفر رسیده، شمارهای که دیگر پاسخگو نیست و پرسشی که گاهی ماهها و حتی سالها بیجواب باقی میماند. پول من را چه کسی باید برگرداند؟
گسترش بانکداری الکترونیک، خریدوفروش اینترنتی و خدمات پرداخت آنلاین، زندگی روزمره مردم را آسانتر کرده است. امروز برای خرید یک کالا، پرداخت قبض، انتقال وجه یا انجام بسیاری از امور مالی، نیازی به مراجعه حضوری به بانک نیست، اما همین سهولت، در کنار فرصتهای تازه اقتصادی، میدان گستردهتری نیز برای فعالیت مجرمان سایبری فراهم کرده است. کلاهبرداری اینترنتی دیگر محدود به چند شگرد ناشناخته نیست؛ از درگاههای جعلی و پیامکهای فیشینگ گرفته تا آگهیهای ساختگی، حسابهای اجارهای و فریب شهروندان در شبکههای اجتماعی، هر روز شکلهای تازهای از دستبرد به دارایی مردم را رقم میزند. در چنین شرایطی، مسئله فقط شناسایی و مجازات کلاهبردار نیست. پرسش مهمتر این است در زنجیرهای که از ارتکاب جرم تا انتقال پول و گاه ناپدیدشدن رد آن امتداد پیدا میکند، هر یک از بازیگران چه مسئولیتی دارند؟ آیا شهروندی که قربانی یک عملیات فریبکارانه شده، باید تمام تبعات مالی آن را به دوش بکشد؟ بانکها تا چه اندازه در قبال امنیت حساب مشتریان خود مسئولند؟ پلتفرمهایی که بستر انتشار آگهی و ارتباط خریدار و فروشنده را فراهم میکنند، در برابر فعالیت کاربران متخلف چه تکلیفی دارند؟
در نگاه نخست، ممکن است پاسخ ساده به نظر برسد. مجرم باید شناسایی و مجازات شود و خسارت قربانی نیز از او دریافت شود، اما واقعیت پروندههای کلاهبرداری اینترنتی به این سادگی نیست. گاهی وجه سرقتشده در فاصلهای کوتاه میان چند حساب بانکی جابهجا میشود، گاهی از حسابهای اجارهای برای پنهانکردن مسیر انتقال پول استفاده میشود و گاهی نیز قربانی پس از اطلاع از برداشت غیرمجاز، با این واقعیت مواجه میشود که بخش مهمی از داراییاش دیگر در حساب اولیه وجود ندارد.
در این میان، نقش شبکه بانکی و پرداخت اهمیت ویژهای پیدا میکند. بانکها و ارائهدهندگان خدمات پرداخت، زیرساخت انجام تراکنشهای مالی را در اختیار شهروندان قرار میدهند و طبیعی است که امنیت این زیرساختها به یکی از مهمترین انتظارات مشتریان تبدیل شود. البته صرف وقوع کلاهبرداری، به معنای مسئولیت خودکار بانک نیست. باید بررسی شود که آیا در فرایند ارائه خدمت، احراز هویت، حفاظت از اطلاعات یا اجرای تراکنشها قصور و تخلفی رخ داده است یا خیر و آیا میان این قصور احتمالی و خسارت واردشده رابطه سببیت وجود دارد!
از سوی دیگر، نمیتوان در همه پروندهها نقش رفتار مشتری را نادیده گرفت. برای مثال، شرایط حقوقی فردی که بدون اطلاع از حسابش برداشت شده با کسی که اطلاعات بانکی خود را در اختیار کلاهبردار قرار داده یا رمز یکبارمصرف را به درخواست او ارسال کرده، لزوماً یکسان نیست. با این حال، حتی در چنین مواردی نیز بررسی دقیق چگونگی وقوع جرم و وظایف قانونی سایر بازیگران ضروری است. مسئولیت حقوقی را نمیتوان صرفاً با یک قضاوت کلی درباره بیاحتیاطی قربانی تعیین کرد.
وجه دیگر ماجرا به پلتفرمهای اینترنتی و بسترهای خریدوفروش آنلاین مربوط میشود. بسیاری از معاملات روزمره مردم در فضایی انجام میشود که فروشنده و خریدار یکدیگر را نمیشناسند و اعتماد آنها تا حد زیادی به اعتبار بستر ارتباطی وابسته است. انتشار یک آگهی جعلی، استفاده از هویت غیرواقعی یا فعالیت حسابهایی که با هدف فریب کاربران ایجاد شدهاند، میتواند شهروندان را در معرض خسارت قرار دهد. در اینجا پرسش مهمی مطرح میشود مبنی بر اینکه آیا پلتفرم صرفاً فضایی برای ارتباط کاربران فراهم میکند و هیچ مسئولیتی در قبال اتفاقات رخداده ندارد یا اینکه متناسب با نوع خدمات، امکانات نظارتی و تکالیف قانونی خود باید برای شناسایی و محدودکردن فعالیتهای متقلبانه اقدام کند؟
البته تعیین مسئولیت پلتفرم نیز نیازمند بررسی شرایط هر پرونده است. نمیتوان هر تخلف کاربر را بهطور خودکار به پای میزبان آن بستر نوشت؛ همانطور که نمیتوان با استناد به واسطهبودن، تمام مسئولیتهای احتمالی را از دوش ارائهدهنده خدمت برداشت. حدود تعهدات پلتفرم، میزان اطلاع آن از تخلف، امکان پیشگیری یا توقف فعالیت مجرمانه و واکنش آن پس از گزارش کاربران، از جمله موضوعاتی است که باید در ارزیابی حقوقی مورد توجه قرار گیرد.
از سوی دیگر، یکی از مهمترین دغدغههای قربانیان کلاهبرداری اینترنتی، فاصله میان شناسایی مجرم و بازگشت دارایی از دسترفته است. برای فردی که پسانداز چندساله یا سرمایه کسبوکارش را از دست داده، محکومیت کیفری متهم بهتنهایی پایان ماجرا نیست. او به دنبال بازگشت پولی است که ممکن است در چند مرحله منتقل شده و سرنوشت آن نامعلوم باشد.
به همین دلیل، سرعت واکنش پس از اعلام وقوع جرم، امکان شناسایی مسیر انتقال وجوه و اتخاذ تصمیمهای قانونی برای توقیف اموال و حسابهای مرتبط، اهمیت فراوانی دارد. هرچه فاصله میان وقوع جرم و اقدام مؤثر بیشتر شود، احتمال پیچیدهترشدن مسیر بازیابی وجوه نیز افزایش مییابد.
آنچه امروز بیش از هر زمان دیگری اهمیت دارد، نگاه زنجیرهای به امنیت مالی در فضای مجازی است. امنیت دارایی مردم صرفاً با شناسایی و مجازات کلاهبرداران تأمین نمیشود، بلکه به مجموعهای از تکالیف پیشگیرانه، نظارت مؤثر، پاسخگویی نهادهای ارائهدهنده خدمات و سازوکارهای کارآمد برای جبران خسارت نیاز دارد.
در پرونده پیشرو، برای بررسی ابعاد این مسئله با یک قاضی متخصص در حوزه جرائم سایبری و دو وکیل باتجربه در زمینه جرائم رایانهای و مسئولیت حقوقی پلتفرمها گفتوگو کردهایم. این گفتوگوها از سه زاویه متفاوت به یک پرسش مشترک میپردازند: وقتی پول مردم با یک کلیک ناپدید میشود، قانون چه راهی پیش پای قربانی میگذارد و سهم هر یک از بازیگران اقتصاد دیجیتال در جبران خسارت و پیشگیری از تکرار این اتفاق چیست؟
پاسخ به این پرسش، فقط دغدغه کسانی نیست که امروز قربانی کلاهبرداری اینترنتی شدهاند؛ مسئله تمام شهروندانی است که هر روز با اطمینان به زیرساختهای بانکی و پلتفرمهای دیجیتال، بخشی از زندگی اقتصادی خود را به فضای مجازی سپردهاند.