جوان آنلاین: سیستم بانکی کشور در حالی روزبهروز دایره خدمات حضوری خود را تنگتر میکند و مشتریان را به بیرون از شعب میراند که با اخذ کارمزدهای سنگین و نامتعارف بر تراکنشهای خرد روزمره، عملاً به ابزاری برای تخلیه تدریجی نقدینگی و داراییهای مردم بدل شده است. دریافت کارمزد و حقالزحمهبرای انتقال مبالغ ناچیز که با محاسبات ریاضی به درصدهای بالایی میرسد، در شرایطی صورت میگیرد که بانکها هیچگونه سود سپردهای به گردش مالی خرد شهروندان پرداخت نمیکنند و حتی از پذیرش مسئولیت امنیت سایبری حسابها شانه خالی میکنند. کاری که در واقع مصداق بارز تحمیل هزینه بر داراییهای راکد، تضییع حقوق مصرفکننده و فاصلهگیری از استانداردهای نوین بانکداری جهانی است.
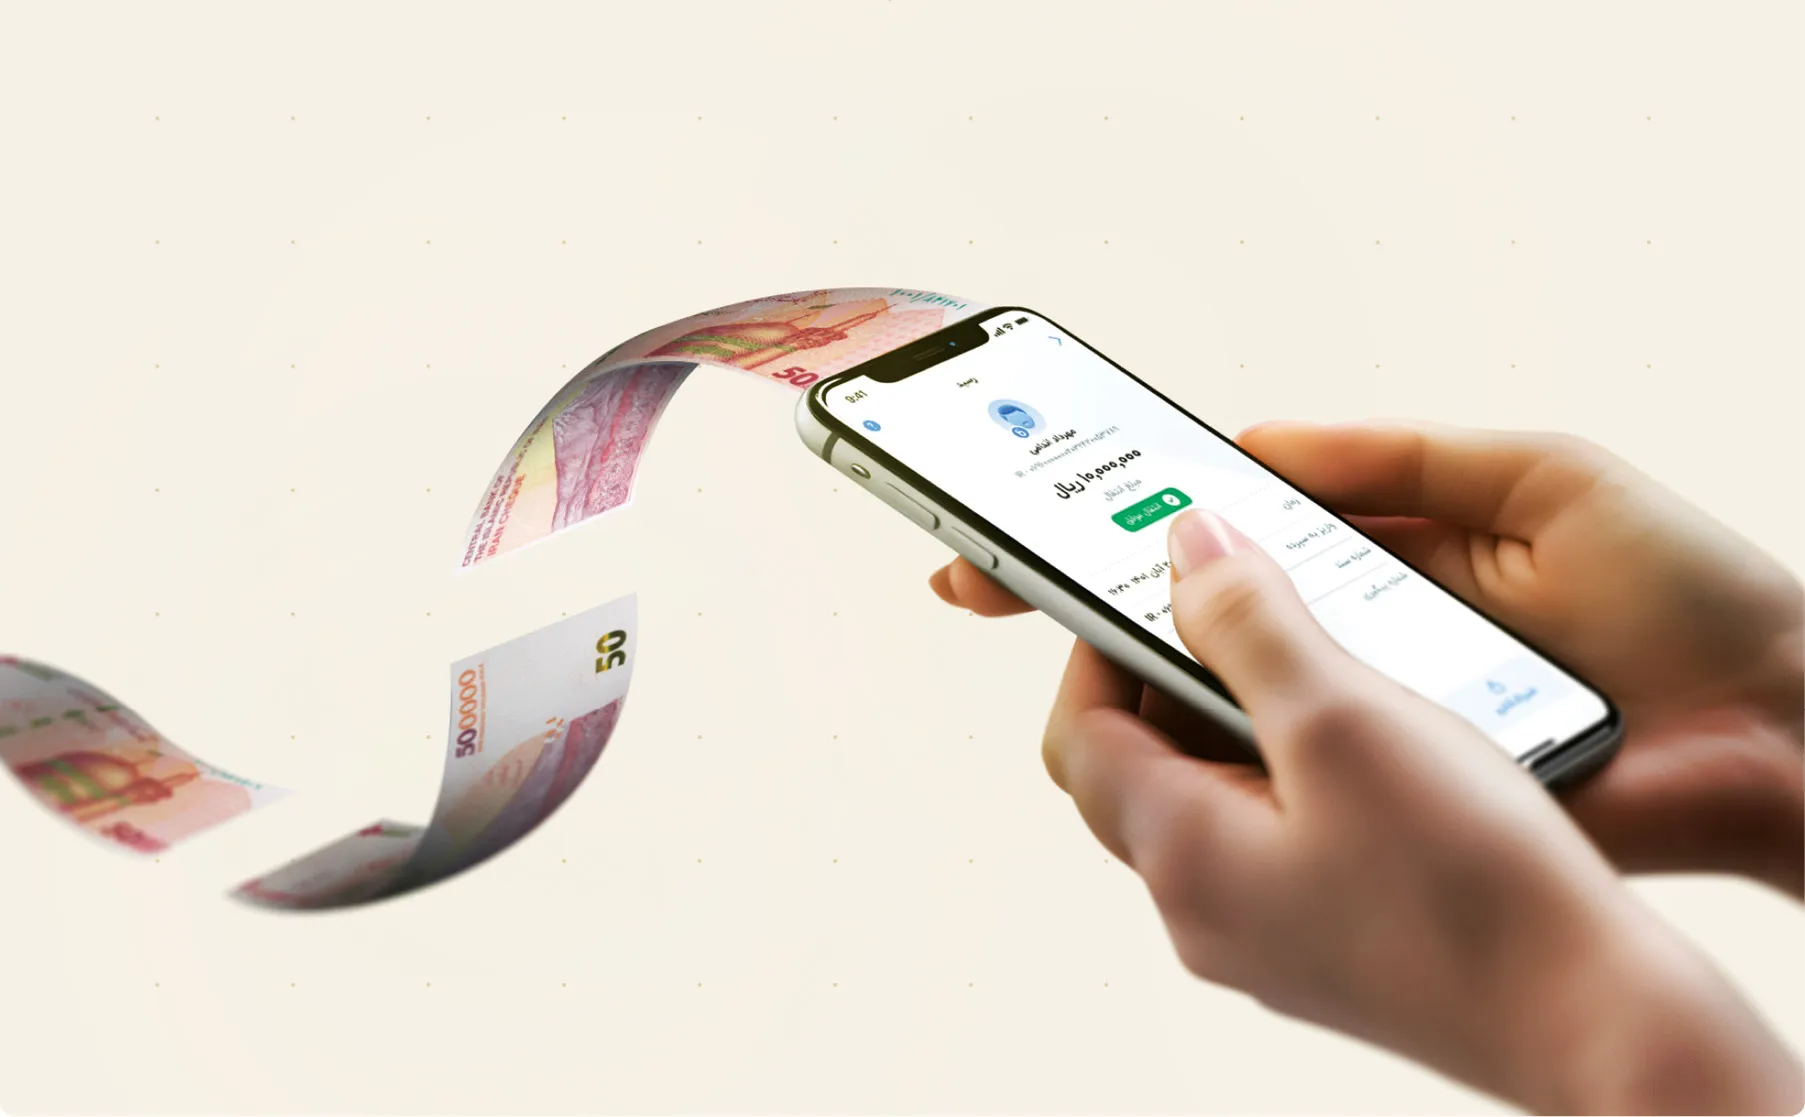
امروزه بیش از ۹۵درصد معاملات خرد و جابجاییهای مالی شهروندان از خرید نیازمندیهای روزانه تا پرداخت کرایههای خرد و حتی پولتوجیبی فرزندان، بهصورت کارتبهکارت انجام میشود. در این میان، بانکها که تمامی نقدینگی و حقوق شهروندان را در اختیار دارند و از آن در فعالیتهای اقتصادی و سودآور خود بهرهبرداری میکنند، بابت سادهترین جابجاییها نظیر انتقال ۲۰هزار تومان (مثلاً کرایه تاکسی)، رقمی بالغ بر هزارو۱۰۰تومان کارمزد (معادل ۵/۵درصد سود) کسر میکنند. این رویه شبیه به آن است که فردی اموال شما را در جیب خود نگه دارد و برای هر بار پس دادن یا جابجایی پول خودتان، بخشی از آن را به عنوان باج یا حقالزحمه بردارد. وضعیتی که در افکار عمومی به سناریوی تحلیل رفتن تدریجی و «خورده شدن» سپردهها بدون خرید هیچ کالایی تبدیل شده است. سیستم بانکی از یک سو مشتریان را رسماً از شعب بیرون رانده و ارائه خدمات پایهای نظیر پرداخت قبوض، افتتاح حساب، صدور رمز و حتی خدماتدهی به سازمانها را به نصب اپلیکیشنها و سامانههای الکترونیکی از طرف مشتریان محدود کرده است، و از سوی دیگر برای همین خدمات غیرحضوری هزینههای سنگینی تحمیل میکند. مثلاً در حوزه پیامکهای بانکی، با وجود حذف ارسال پیامک برای مبالغ پایین ازسوی برخی بانکها، کماکان اعداد قابلتوجهی تحت عنوان حق اشتراک پیامکی هر شش ماه از حسابها کسر میشود، در حالی که کوچکترین همراهی یا پاداشی نظیر قرعهکشیهای دورهای سالهای گذشته نیز به فراموشی سپرده شده است. گذار اجباری از دفترچههای کاغذی و فیزیکی سنتی که امنیت و مالکیت مشخصی داشتند، به کارتهای بانکی تحمیلی، بدون پذیرش کوچکترین ریسک امنیتی از سوی بانکها صورت گرفته است. اگر به هر دلیلی حساب مشتریان خالی شود یا مورد کلاهبرداری سایبری قرار گیرند، سیستم بانکی با فرافکنی و بسنده کردن به این جمله که «باید از رمزهای خود حفاظت کنید» هیچگونه مسئولیتی نمیپذیرد. این رویکرد غیرمنصفانه در کنار عدم تضمین نقدینگی خودپردازها برای پرداخت پول نقد به صاحب اصلی حساب، نشاندهنده انحراف بانکها از وظایف ذاتی و ایمنسازی دارایی مردم است.
وامهای سخت و سودهای کلان
در شرایطی که سپردههای خرد مردم بدون هیچگونه سود یا بازدهی در دست بانکها گردش میکند و بانکها حتی برای اعلام موجودی یا استعلام حساب، از مشتریان هزینه کسر میکنند، همین بانکها در زمان پرداخت وام و تسهیلات به نیازمندان، دیوارهای بلند بروکراسی و تضمینهای سنگین را پیش روی آنها قرار میدهند. تحمیل سودهای کلان بر اقساط وامها در کنار عدم شفافیت در بازتوزیع منافع ناشی از رسوب پولهای مردم، ساختار بانکی را به یک نهاد رانتجو تبدیل کرده است که نیازمند نظارت جدی و بازنگری فوری تنظیمی از سوی نهادهای ناظر کلان اقتصادی است.
مالیات پنهان کارمزدها
ریشهیابی بحران کارمزدهای بانکی نشان میدهد مشکل فراتر از چند تومان کسر اعتبار در تراکنشهای خرد است. این رویه نماد بارز «انحصار ساختاری» در اقتصاد پولی کشور است. در اقتصادهای توسعهیافته، بانکها برای جذب نقدینگی و هدایت آن به سمت تولید، رقابت شدیدی بر سر ارائه خدمات رایگان و ارزشافزوده به سپردهگذاران دارند. اما در ساختار کنونی، بانک به جای اینکه «پلیس امین دارایی» و «موجب تسهیل مبادلات» باشد، به یک شریک خاموش و اجباری تبدیل شده است که بدون پذیرش ریسک تورم و نوسانات بازار، از هر چرخش مالی کمترین بهره را به نفع ترازنامه خود مصادره میکند. نکته تأملبرانگیز دیگر، فقدان شفافیت در مدلهای حسابداری کارمزدهاست. مشخص نیست فرمول ریاضی اخذ کارمزد بر مبنای چه هزینه- فایدهای تدوین شده که انتقال یک مبلغ ناچیز خرد، نسبتی نامتوازن با استهلاک زیرساخت دیجیتال دارد. از منظر اقتصاد کلان، این مبالغ خرد که در سطح کلان ملی به ارقام نجومی و سرسامآور درآمدی برای شبکه بانکی بدل میشود، در حقیقت نوعی مالیات پنهان و غیرقانونی است که از اقشار ضعیف و متوسط جامعه که ناگزیرند تمام زندگی خود را از طریق کارتبهکارت مدیریت کنند، کسر میشوند. در حالی که کلانسپردهداران و بازیگران عمده بازار از این هزینهها معاف یا برخوردار از امتیازات ویژه هستند.
تقابل سیاستهای پولی با امنیت روانی جامعه
از سوی دیگر، انفعال نهادهای ناظر مانند بانک مرکزی در برابر این رویهها، پیامدهای منفی روانی و اجتماعی به دنبال دارد. وقتی شهروند احساس کند ساختار رسمی پول و اعتبار کشور به جای صیانت از ارزش داراییهای او، در حال فرسایش تدریجی و تراشیدن هزینههای تراشگونه است، به سمت بازارهای موازی و غیرمولد مانند داراییهای سفتهبازانه متمایل میشود تا ارزش پول خود را حفظ کند. اینجاست که سیاستهای پولی بانکها عملاً در تقابل با امنیت روانی جامعه قرار میگیرد. بازگشت به اصول حرفهای بانکداری نیازمند اصلاحات ساختاری بنیادی از جمله تفکیک حسابهای جاری روزمره از حسابهای سرمایهگذاری، ممنوعیت اخذ کارمزد برای تراکنشهای زیر سقف مشخص معیشتی و الزام سیستم بانکی به پوشش بیمه کامل سپردهها در برابر جرائم سایبری و سرقتهای دیجیتال است. تا زمانی که هزینه ناکارآمدی و هزینههای سربار اداری شعب از جیب سپردهگذار خرد جبران شود، چرخه بیاعتمادی میان مردم و نظام بانکی عمیقتر خواهد شد و بانکها بیش از پیش از رسالت توسعهای خود فاصله خواهند گرفت.